Zwei Namen unter dem Kaufvertrag, ein gemeinsames Zuhause: Herzlichen Glückwunsch zum Immobilienkauf! Doch ein Haus oder eine Wohnung ist keine Liebeserklärung, sondern ein finanzielles und rechtliches Bündnis. Wer verheiratet ist, profitiert von einem gesetzlichen Schutznetz aus Zugewinnausgleich und Erbrecht. Unverheiratete Paare müssen sich dieses Netz selbst knüpfen, mit klaren Regeln zu Grundbuch, Kredit und Vorsorge.
Das Wichtigste in Kürze
- Unterschreiben zwei Personen einen Kreditvertrag gemeinsam, haften Sie als Gesamtschuldner:innen für die komplette Darlehenssumme – unabhängig von Trauschein, Einkommen oder Grundbuch-Quote. Diese Haftung bleibt auch nach einer Trennung bestehen.
- Tragen Sie Ihre Grundbuchanteile passend zu Ihrer tatsächlichen Finanzierung ein. Weicht die Eintragung von den eingebrachten Eigenmitteln ab, wertet das Finanzamt die Differenz unter Umständen als Schenkung.
- Ohne Testament, Erbvertrag oder Vorsorgevollmacht erbt Ihr:e unverheiratete Partner:in im Ernstfall nicht automatisch. Regeln Sie das schriftlich, bevor Sie den Kaufvertrag unterschreiben.
Welche Wege gibt es für Paare, eine Immobilie gemeinsam zu kaufen?
Paare kaufen eine Immobilie entweder als Alleineigentum einer Person, als sogenannte Bruchteilsgemeinschaft mit beiden Namen im Grundbuch oder über eine gemeinsame Gesellschaft bürgerlichen Rechts (GbR). Welche Variante zu Ihnen passt, hängt von Ihrer Finanzierung, Ihrer Lebensplanung und davon ab, wie viel Absicherung Sie sich vertraglich selbst schaffen wollen.
Worin sich der Immobilienkauf für Verheiratete und Unverheiratete unterscheidet
Rein rechtlich betrachtet kaufen verheiratete und unverheiratete Paare auf dieselbe Art und Weise:
- Ein:e Notar:in beurkundet den Kaufvertrag,
- das Grundbuchamt trägt die Eigentümer:innen ein,
- die Bank oder Sparkasse finanziert.
Der entscheidende Unterschied zeigt sich erst im Ernstfall:
- Bei einer Scheidung greift für Ehepaare der gesetzliche Zugewinnausgleich (im Güterstand der Zugewinngemeinschaft), der Vermögenszuwächse während der Ehe fair verteilt.
- Bei einer Trennung ohne Trauschein gibt es diesen Ausgleichsmechanismus nicht. Was im Grundbuch steht, gilt – ohne automatischen Rückgriff auf gemeinsam investierte Zeit, Arbeit oder Zahlungen, die nicht dokumentiert wurden. Zwar ermöglicht die Rechtsprechung im Einzelfall Ausgleichsansprüche bei extremen Fehlgewichten, in der Praxis scheitern diese ohne schriftliche Verträge fast immer an der Beweislast.
Die folgende Tabelle zeigt die wichtigsten rechtlichen Unterschiede für verheiratete und unverheiratete Paare auf einen Blick:
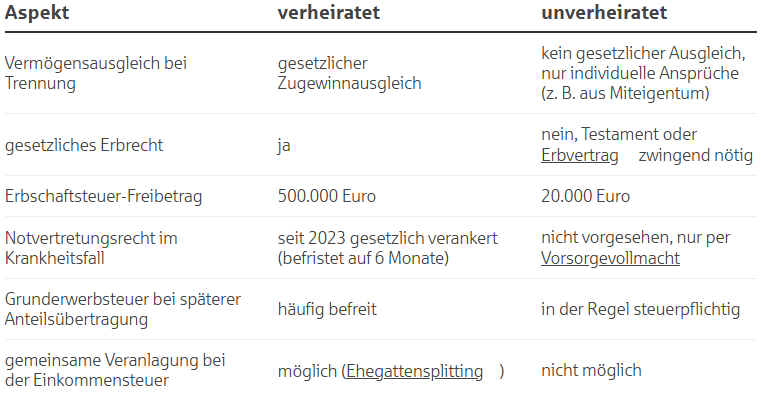
Diese Unterschiede erklären, warum unverheiratete Paare beim Immobilienkauf mehr Eigeninitiative benötigen. Was für Eheleute automatisch gilt, müssen Sie als unverheiratetes Paar selbst vertraglich regeln (im Grundbuch, im Kreditvertrag, im Partnerschaftsvertrag und im Testament).
Grundbucheintrag für Paare: Alleineigentum, Bruchteilseigentum, GbR
Für den Grundbucheintrag haben Sie als Paar 3 Optionen:
- Nur eine Person wird Alleineigentümer:in,
- beide Personen werden als Bruchteilsgemeinschaft mit individuellen Quoten eingetragen,
- oder eine GbR erwirbt die Immobilie als eigenständige Rechtsform.
Für die meisten Paare, die gemeinsam eine Wohnung oder ein Haus zum Selbstbewohnen kaufen, ist die klassische Bruchteilsgemeinschaft zu empfehlen. Eine GbR lohnt sich eher, wenn Sie zusätzliche interne Regeln brauchen, die über die reine Eigentumsquote hinausgehen, oder wenn mehr als zwei Personen gemeinsam kaufen.
Besonderheit bei vermieteten Immobilien
Kaufen Sie die Immobilie nicht zur Eigennutzung, sondern als gemeinsame Kapitalanlage zur Vermietung, begründen Sie rechtlich (auch ohne schriftlichen Vertrag) automatisch eine GbR. Das Finanzamt behandelt Sie steuerlich als Vermietungsgemeinschaft, und alle mietrechtlichen Entscheidungen können nur noch einstimmig getroffen werden. Da seit der Rechtsreform des Gesetzes zur Modernisierung des Personengesellschaftsrechts (MoPeG) im Januar 2024 die schnelle Reißleine einer Teilungsversteigerung bei GbR-Immobilien für Neufälle gesetzlich blockiert ist, droht im Trennungsfall eine langwierige Blockade. Für vermietete Immobilien ist ein schriftlicher GbR-Vertrag daher keine Option, sondern eine absolute Pflicht, um Ausstiegs- und Verkaufsklauseln vorab rechtssicher zu regeln
Was ist Bruchteilseigentum bei einer Immobilie genau?
Bruchteilseigentum bedeutet, dass mehrere Personen gemeinsam Eigentümer:innen derselben Immobilie sind, jede:r mit einem klar bezifferten ideellen Anteil. Beide Namen stehen im Grundbuch eingetragen, zusammen mit der jeweiligen Quote. Über die Immobilie als Ganzes entscheiden Sie nur gemeinsam, über den eigenen Anteil können Sie grundsätzlich frei verfügen, ihn also verkaufen oder vererben.
Die Höhe der Anteile bestimmen Sie frei (zum Beispiel 50 Prozent, 60 Prozent oder 70 Prozent). Eine Faustregel hilft bei der Wahl der Quote: Ihr Anteil im Grundbuch sollte Ihrem Anteil an der Finanzierung entsprechen. Bringen Sie 60.000 Euro Eigenkapital ein und Ihr:e Partner:in 40.000 Euro, tragen Sie sich am besten mit 60 zu 40 Prozent ein statt hälftig. So vermeiden Sie, dass das Finanzamt die Differenz als Schenkung wertet.
Bringt eine Person beispielsweise 80 Prozent des Kaufpreises auf, steht aber nur zu 50 Prozent im Grundbuch, hat sie der anderen Person faktisch einen Vermögenswert geschenkt. Prüfen Sie deshalb vor der Beurkundung gemeinsam mit dem Notariat, ob Ihre Quoten zur tatsächlichen Finanzierung passen, oder dokumentieren Sie Ausgleichszahlungen und Darlehen zwischen Ihnen beiden schriftlich.
Kreditzahlung berücksichtigen: Wenn Sie ungleiches Eigenkapital einbringen, den Kredit aber zu gleichen Teilen abbezahlen, müssen Sie den finanziellen Gesamtaufwand (Eigenkapital + Kreditanteil) berechnen, um die faire Grundbuchquote zu ermitteln. Bei Gesamtkosten von 400.000 Euro und einer hälftigen Kreditaufteilung kann die Quote so statt 50:50 beispielsweise bei 55:45 liegen.
Abgrenzung Bruchteilseigentum vs. Gesamthandseigentum
Bruchteilseigentum und Gesamthandseigentum (wie es etwa bei einer Erbengemeinschaft oder in der Zugewinngemeinschaft von Ehegatten vorkommt) werden häufig verwechselt, funktionieren aber grundlegend anders:
- Bei Bruchteilseigentum besitzt jede Person einen konkret bezifferten, eigenständig übertragbaren Anteil an der Immobilie.
- Bei Gesamthandseigentum gehört die Immobilie der Gemeinschaft als Ganzes. Kein Mitglied kann über einen eigenen Anteil frei verfügen, alle entscheiden nur gemeinsam.
Für Paare beim Immobilienkauf ist praktisch immer das Bruchteilseigentum relevant, Gesamthandseigentum entsteht eher im Erbfall oder in der Ehe selbst.
Übersicht über die 3 Varianten der Grundbucheintragung als Paar
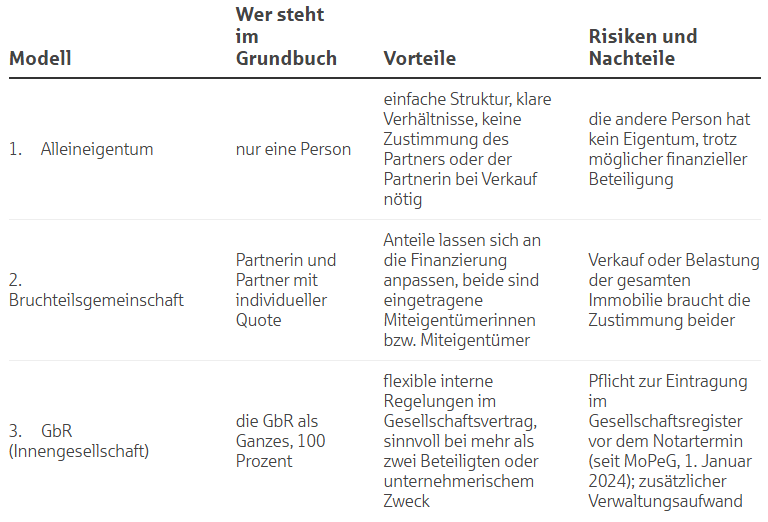
Wichtig für die Praxis: Seit dem 1. Januar 2024 (MoPeG) muss eine GbR, die eine Immobilie kaufen will, vorher als eingetragene GbR (eGbR) im Gesellschaftsregister beim zuständigen Amtsgericht eingetragen sein. Erst danach ermöglicht das Grundbuchamt die Eintragung als Eigentümerin. Diese Registrierung erzeugt zusätzliche Kosten und Zeit vor dem Notartermin und sollte frühzeitig eingeplant werden. Interne Streitigkeiten lassen sich nur über den Gesellschaftsvertrag klären.
Entscheidungshilfe
- Kaufen Sie zu zweit und bringen beide Eigenkapital unterschiedlicher Höhe ein? → Bruchteilsgemeinschaft mit passender Quote
- Kaufen Sie zu zweit mit vergleichbarem Eigenkapital und wollen eine einfache Struktur? → Bruchteilsgemeinschaft 50/50
- Nur eine Person bringt das Eigenkapital ein und die andere möchte finanziell nicht gebunden sein? → Alleineigentum, dafür sollte die Finanzierung entsprechend allein laufen.
Wo Paare häufig einen Fehler machen
Grundbuch vs. Kreditvertrag für Haus oder Wohnung
Ein Grundbucheintrag macht niemanden zum oder zur Kreditnehmer:in – und umgekehrt wird niemand automatisch Eigentümer:in, wenn er oder sie einen Kreditvertrag unterschreibt. Grundbuch und Kreditvertrag sind zwei getrennte rechtliche Ebenen. Synchronisieren Sie beides konsequent: Wer am Kredit beteiligt ist, sollte auch entsprechend im Grundbuch mit Quote eingetragen sein oder zumindest wissen, dass die Unterschrift auf dem Kreditvertrag allein keinen Eigentumsanspruch begründet.
Wer haftet beim gemeinsamen Immobilienkredit?
Unterschreiben Sie und Ihr:e Partner:in gemeinsam den Darlehensvertrag, haften Sie beide als Gesamtschuldner nach Paragraf 421 BGB für die komplette Kreditsumme (Achtung: nicht nur für die Hälfte!). Die finanzierende Bank oder Sparkasse kann sich aussuchen, von wem sie die Rate einfordert. Diese Haftung bleibt auch nach einer Trennung oder Scheidung in vollem Umfang bestehen, bis der Kredit abbezahlt ist oder eine Vertragspartei offiziell aus dem Darlehen entlassen wird.
Die gesamtschuldnerische Haftung überrascht viele Paare, weil sie im Alltag kaum spürbar ist. Erst wenn ein:e Partner:in nicht mehr zahlen kann oder will, zeigt sich die volle Tragweite. Zahlt eine Seite nach einer Trennung ihren Anteil nicht mehr, verlangt die Bank trotzdem die komplette Rate von der anderen Seite. Ein interner Ausgleichsanspruch zwischen den Personen besteht zwar, muss aber gegebenenfalls zivilrechtlich eingeklagt werden.
Welche Vorteile bietet die Kreditaufnahme als Gemeinschaft?
Eine gemeinsame Kreditaufnahme bedeutet volle gemeinsame Haftung. Gleichzeitig kann sie sich auf folgende Punkte auswirken:
- Höhere Kreditsumme
Zwei Einkommen erhöhen die Bonität und damit den möglichen Darlehensbetrag. - Bessere Konditionen
Sparkassen und Banken kalkulieren das Ausfallrisiko bei zwei Kreditnehmer:innen häufig günstiger, was sich in niedrigeren Zinsen niederschlagen kann. - Größere Chance auf eine Zusage
Gemeinsames Einkommen und Vermögen verbessern die Beleihungsgrundlage. - Geteilte Verantwortung
Beide Partner:innen tragen die monatliche Rate gemeinsam statt allein. Wer die gesamtschuldnerische Verantwortung bewusst eingeht und vertraglich regelt, was bei einer Trennung mit dem Kredit passiert, kann die Vorteile einer gemeinsamen Finanzierung nutzen und das Risiko besser steuern.
Wo finden Paare Unterstützung bei der gemeinsamen Finanzierung?
Neben dem klassischen Baudarlehen Ihrer Sparkasse stehen Ihnen als Paar mehrere ergänzende Finanzierungsquellen offen: KfW-Förderkredite für den Ersterwerb oder energieeffizientes Bauen, Wohn-Riester bzw. die reformierte Eigenheimrente für die geförderte Tilgung (Achtung: Ab 2027 gilt ein neues, deutlich vereinfachtes Fördersystem mit höheren Zulagen; bestehende Verträge genießen Bestandsschutz), die Wohnungsbauprämie bei bestehenden Bausparverträgen sowie Förderprogramme einzelner Bundesländer für junge Käufer:innen oder Familien. Welche Kombination für Sie infrage kommt, hängt von Einkommen, Familiensituation und Immobilie ab. Am besten klären Sie das im persönlichen Gespräch mit Ihrem oder Ihrer Sparkassenberater:in.
Was passiert mit Haus und Kredit bei einer Trennung?
Bei einer Trennung entscheidet einzig und allein, was im Grundbuch steht. Stehen beide Partner:innen als Miteigentümer:innen eingetragen, gehört ihnen die Immobilie entsprechend ihrer Quote. Das gilt unabhängig davon, wer tatsächlich mehr gezahlt hat, sofern nichts anderes vereinbart wurde.
Wichtig: Einen automatischen Vermögensausgleich wie bei Eheleuten gibt es für unverheiratete Paare nicht. Ein Partnerschaftsvertrag mit klaren Regeln für den Trennungsfall verhindert den Gang vors Gericht.
Für die praktische Auseinandersetzung nach einer Trennung stehen grundsätzlich 3 Wege offen:
- Eine Person übernimmt den Anteil der anderen. Die übernehmende Person zahlt den Miteigentumsanteil zum aktuellen Verkehrswert aus und wird alleinige:r Eigentümer:in. Diese Lösung ist in der Praxis die häufigste, weil sie am wenigsten Wertverlust bedeutet.
- Beide verkaufen die Immobilie gemeinsam am freien Markt. Der Erlös wird entsprechend der Grundbuch-Quoten aufgeteilt. Diese Variante erzielt in der Regel den besten Preis, erfordert aber Einigkeit über Zeitpunkt und Verkaufsstrategie.
- Können sich die Partner:innen nicht einigen, kann jede:r Miteigentümer:in selbsttätig beim zuständigen Amtsgericht eine Teilungsversteigerung beantragen. Das Gericht versteigert die Immobilie, der Erlös wird nach Abzug der Kosten entsprechend der Anteile verteilt. Der erzielte Preis liegt bei dieser Sonderform der Zwangsversteigerung erfahrungsgemäß unter dem freihändigen Verkaufswert, zusätzlich fallen Gerichts- und Gutachterkosten an.
Gut zu wissen: Jede:r Partner:in darf beim Termin am Amtsgericht selbst als Bieter:in einsteigen. Das wird in der Praxis oft als Chance genutzt, um den blockierenden Ex-Partner zu überbieten und die Immobilie allein zu übernehmen.
Wie gehen Sie bei Ausgleichsansprüchen vor, die nicht im Grundbuch stehen?
Hat ein:e Partner:in deutlich mehr in die Immobilie investiert, als die Grundbuch-Quote zeigt (etwa durch zusätzliche Sondertilgungen, Eigenleistung oder Renovierungskosten) lässt sich unter Umständen ein Ausgleichsanspruch nach den Regeln der Gesellschaft bürgerlichen Rechts oder wegen ungerechtfertigter Bereicherung geltend machen. Diese Ansprüche sind rechtlich komplex und im Streitfall schwer zu beweisen. Halten Sie deshalb von Anfang an schriftlich fest, wer welchen Betrag wann eingebracht hat. Kontoauszüge und Überweisungsbelege reichen als Nachweis allein oft nicht aus, wenn keine klare Zuordnung erkennbar ist.
So sichern Sie sich bei Krankheit oder Tod Ihres Partners ab
Ob mit oder ohne Trauschein: Sie sollten Sie sich idealerweise immer mit einer Vorsorgevollmacht, einer Patientenverfügung und einer eigenen Nachlassregelung absichern. Das gilt in besonderem Maße für Unverheiratete! Denn ohne diese Dokumente kann Ihr:e Partner:in im Ernstfall nicht handeln.
Vorsorgevollmacht und Patientenverfügung
Ehepartner:innen sowie eingetragene Lebenspartner:innen können sich seit 2023 im medizinischen Notfall für bis zu sechs Monate gegenseitig gesetzlich vertreten, auch ohne Vollmacht. Für unverheiratete Paare gilt dieses Notvertretungsrecht nicht. Ohne Vorsorgevollmacht entscheidet im Zweifel das Betreuungsgericht, wer für die erkrankte Person handelt – und das muss nicht der oder die Partner:in sein. Mit einer Vorsorgevollmacht legen Sie schriftlich fest, dass Ihr:e Partner:in in Ihrem Namen medizinische, finanzielle und rechtliche Entscheidungen treffen darf. Eine Patientenverfügung ergänzt das um Ihre konkreten Wünsche zu medizinischen Behandlungen.
Erben unverheiratete Partner:innen automatisch?
Nein. Unverheiratete Paare haben kein gesetzliches Erbrecht zueinander. Stirbt eine Person ohne Testament, geht das Erbe an die gesetzlichen Erb:innen (Kinder, Eltern oder Geschwister). Der oder die Partner:in geht leer aus, selbst nach jahrzehntelangem Zusammenleben. Das betrifft unter Umständen auch eine gemeinsam gekaufte Immobilie: Steht nur eine Person allein im Grundbuch und stirbt diese, erben ihre gesetzlichen Erben das Haus oder die Wohnung, nicht automatisch der oder die Partner:in.
Partnerschaftsvertrag
Ein Partnerschaftsvertrag ist eine privatrechtliche Vereinbarung, mit der unverheiratete Paare ihre finanziellen und rechtlichen Verhältnisse selbst regeln (vergleichbar mit einem Ehevertrag, nur ohne den gesetzlichen Rahmen einer Ehe im Hintergrund). Beim Immobilienkauf sollte er mindestens folgende Punkte festhalten:
- Eigenkapitalausgleich: Wer hat wie viel eingebracht, und wie wird das im Grundbuch und im Trennungsfall berücksichtigt?
- Kostenaufteilung der Raten: Wer zahlt welchen Anteil der monatlichen Kreditrate, der Nebenkosten und größerer Instandhaltungen?
- Regelungen für den Trennungsfall: Wer darf die Immobilie übernehmen, zu welchem Wertmaßstab, und in welcher Frist muss ausgezahlt werden?
- Verkaufs- und Übernahmeregelungen: Was passiert, wenn sich beide Personen nicht auf eine Übernahme einigen können?
- Vollmachten: Gegenseitige Vorsorgevollmachten für den Krankheits- oder Todesfall
- Erbrechtliche Fragen: Verweis auf Testament oder Erbvertrag, damit beide Dokumente zueinander passen
Wichtig: Für verbindliche Regelungen zur Immobilie braucht der Partnerschaftsvertrag eine notarielle Beurkundung (vor allem, wenn er Vereinbarungen zum Trennungsfall enthält, die auch dann gelten sollen, wenn eine Seite später nicht mehr zustimmt).
Paare mit Kindern: Diese zusätzlichen Punkte sollten Sie klären
Haben Sie gemeinsame Kinder, kommen zum Immobilienkauf zusätzliche Absicherungsfragen hinzu, die über Grundbuch und Kredit hinausgehen:
- Bei unverheirateten Paaren hat automatisch nur die Mutter das alleinige Sorgerecht. Für ein gemeinsames Sorgerecht braucht es eine gemeinsame Sorgeerklärung beim Jugendamt oder eine notarielle Erklärung. Ohne diesen Schritt kann der Vater etwa bei einer Krankheit der Mutter nicht automatisch für das Kind entscheiden, auch wenn er Miteigentümer der gemeinsam bewohnten Immobilie ist.
- Legen Sie schriftlich fest, wer die Vormundschaft für Ihre Kinder übernehmen soll, falls beide Elternteile versterben (Sorgerechtsverfügung). Unverheiratete Paare können anders als Eheleute keine gemeinsame Verfügung aufsetzen. Jede Person muss ihre eigene Sorgerechtsverfügung erstellen, die inhaltlich zur anderen passt.
- Regeln Sie außerdem die Vermögensordnung. Ohne Testament erben bei unverheirateten Paaren im Todesfall eines Elternteils die gemeinsamen Kinder. Das kann dazu führen, dass der oder die verbliebene Partner:in in der gemeinsamen Immobilie wohnen bleibt, aber Miteigentümer:in neben den eigenen minderjährigen Kindern wird (mit allen Einschränkungen bei Verkauf oder Belastung der Immobilie). Hier wird dann regelmäßig die Zustimmung des Familiengerichts nötig. Ein Testament, das ein Nießbrauch- oder Wohnrecht zugunsten des oder der Partner:in vorsieht, schafft hier praktikablere Verhältnisse.
- Bei Patchworkfamilien: Erwachsene Kinder aus Vorbeziehungen sind erbrechtlich relevant: Stirbt ein:e Partner:in ohne Testament, erben sie als gesetzliche Erben ersten Ranges – und werden damit Miteigentümer:in der gemeinsam bewohnten Immobilie. Der oder die überlebende Partner:in hat kein automatisches Wohnrecht und kann im schlimmsten Fall zur Teilungsversteigerung gezwungen werden. Auch hier schafft ein Testament mit Wohnrecht oder Nießbrauch zugunsten des Partners klare Verhältnisse.
Checkliste: Ihr Fahrplan zum gemeinsamen Hauskauf
Mit der folgenden Reihenfolge gehen Sie die wichtigsten Absicherungsschritte strukturiert an, bevor Sie den Kaufvertrag unterschreiben.
- Eigenkapital und Finanzierungsanteile klären
Legen Sie fest, wer wie viel Eigenkapital einbringt und wie die monatliche Rate aufgeteilt wird. - Grundbuch-Quote festlegen
Passen Sie die Eintragung an die tatsächliche Finanzierung an, um eine verdeckte Schenkung zu vermeiden. - Finanzierung gemeinsam beantragen
Klären Sie mit Ihrer Bank oder Ihrer Sparkasse, ob beide Partner:innen als Kreditnehmer:innen auftreten und wie sich das auf Konditionen und Beleihung auswirkt. - (Bei Unverheirateten) Partnerschaftsvertrag aufsetzen
Regeln Sie Eigenkapitalausgleich, Kostenaufteilung und Trennungsfall notariell. - Vorsorgevollmacht und Patientenverfügung erstellen
Sichern Sie sich gegenseitig für den Krankheitsfall ab. - Testament oder Erbvertrag aufsetzen
Regeln Sie die Erbfolge, inklusive Wohnrecht oder Nießbrauch bei gemeinsamen Kindern. - (Bei Kindern) Sorgerecht und Vormundschaft klären
Sorgeerklärung beim Jugendamt, individuelle Sorgerechtsverfügungen für beide Elternteile. - Alle Dokumente aufeinander abstimmen:
Grundbuch, Kreditvertrag, Partnerschaftsvertrag und Testament sollten inhaltlich zusammenpassen, nicht widersprüchlich nebeneinanderstehen.
Häufige Fragen zum Immobilienkauf als Paar
Brauchen Sie für einen Partnerschaftsvertrag eine Anwältin oder einen Anwalt?
Nicht unbedingt. Der oder die Notar:in beurkundet den Vertrag und berät neutral. Bei deutlich ungleichen finanziellen Verhältnissen oder komplexeren Regelungen kann eine unabhängige anwaltliche Beratung für jede:n Partner:in aber zusätzlich sinnvoll sein.
Wie oft sollten Sie einen Partnerschaftsvertrag und ein Testament aktualisieren?
Prüfen Sie beide Dokumente unbedingt nach größeren Lebensereignissen wie der Geburt eines Kindes, einer Heirat, beim Kauf einer weiteren Immobilie oder bei deutlichen Änderungen von Einkommen und Vermögen. Eine regelmäßige Kontrolle alle paar Jahre schadet nicht.
Wie vermeiden Sie eine ungewollte Schenkungssteuer, wenn Ihre Grundbuch-Quote nicht zu Ihrem Eigenkapital-Anteil passt?
Am saubersten lösen Sie das, indem Sie die Differenz als Darlehen zwischen Ihnen beiden schriftlich festhalten, statt sie unkommentiert stehen zu lassen. So wertet das Finanzamt sie nicht als Schenkung. Alternativ passen Sie die Grundbuch-Quote direkt bei der Beurkundung an die tatsächliche Finanzierung an.