Unternehmen sollten ihr Exportgeschäft vor Vertragsabschluss absichern: mit klar geprüften Zahlungs-, Lieferketten- und Länderrisiken sowie passenden Sicherungsinstrumenten. Auch Sanktions- und Compliance-Fragen gewinnen im Außenhandel an Bedeutung.
Das Wichtigste in Kürze:
- Im Exportgeschäft ist Sicherheit wichtiger als reines Vertrauen, weil Zahlungs-, Liefer- und politische Risiken stärker schwanken können.
- Bonitätsprüfungen neuer Geschäftspartner:innen und klare Vertragsbedingungen sind die Grundlage für sichere Auslandsgeschäfte.
- Dokumentenakkreditive und Bankgarantien bieten besonders hohe Sicherheit, sind aber mit mehr Aufwand und Kosten verbunden als andere Instrumente.
Warum Absicherung im Export unverzichtbar ist
Die Absicherung im Export schützt Unternehmen vor Zahlungsausfällen, Lieferkonflikten und politischen oder wirtschaftlichen Risiken im Abnehmerland. Gerade im Außenhandel kennen sich Käufer:innen und Verkäufer:innen häufig weniger gut als im Inlandsgeschäft. Hinzu kommen längere Transportwege, fremde Rechtsordnungen, mögliche Devisenbeschränkungen sowie kulturelle und sprachliche Unterschiede.
Unternehmen sollten Risiken im Außenhandel gezielt reduzieren: durch klare Verträge, eine sorgfältige Bonitätsprüfung und geeignete Absicherungsinstrumente wie Bankgarantie, Dokumenteninkasso, Dokumentenakkreditiv oder Exportfactoring.
Die wichtigsten Absicherungsinstrumente auf einen Blick
- Bankgarantie:
Eine Bank oder Sparkasse verpflichtet sich, bei Eintritt des vereinbarten Garantiefalls eine bestimmte Summe zu zahlen. Geeignet, wenn Geschäftspartner:innen zusätzliche Sicherheit verlangen oder gewähren sollen. - Dokumenteninkasso:
Der/Die Käufer:in erhält die für die Warenübernahme nötigen Dokumente erst gegen Zahlung oder Akzept eines Wechsels Zug um Zug. Geeignet bei bestehenden Geschäftsbeziehungen mit überschaubarem Risiko. - Dokumentenakkreditiv:
Die Bank des Importeurs gibt ein Zahlungsversprechen ab, wenn alle vereinbarten Dokumente korrekt vorliegen. Geeignet bei neuen Partner:innen, höheren Warenwerten oder risikoreicheren Märkten. - Exportfactoring:
Der Exporteur verkauft seine Forderungen an einen Factor und erhält schnell Liquidität. Geeignet, wenn lange Zahlungsziele überbrückt und Zahlungsausfälle reduziert werden sollen.
Die wichtigsten Absicherungsinstrumente im Vergleich
Die Wahl des passenden Instruments hängt vom Sicherheitsbedarf, vom Vertrauen in den Handelspartner, vom Zielland und von Kosten- sowie Aufwandsaspekten ab.
| Instrument | Sicherheitsgrad | Aufwand | Kosten | Besonders geeignet für |
| Bankgarantie | Hoch | Mittel | Mittel bis hoch | Geschäfte, bei denen Käufer oder Verkäufer eine verbindliche Sicherheit verlangen |
| Dokumentenakkreditiv | Sehr hoch | Hoch | Mittel bis hoch | Neue Geschäftspartner, hohe Warenwerte, unsichere Märkte oder komplexe Lieferungen |
| Dokumenteninkasso | Mittel | Mittel | Eher niedrig bis mittel | Bestehende Geschäftsbeziehungen und Länder mit überschaubarem Risiko |
| Exportfactoring | Mittel bis hoch | Mittel | Mittel | Laufende Exportforderungen, lange Zahlungsziele und Bedarf an schneller Liquidität |
Bonität des Handelspartners prüfen
Eine sorgfältige Bonitätsprüfung ist die Grundlage, um Zahlungsrisiken im Außenhandel realistisch einzuschätzen. Bevor Unternehmen einen Liefervertrag abschließen, sollten sie klären, ob der/die ausländische Geschäftspartner:in zahlungsfähig und zuverlässig ist. Das gilt besonders bei
- neuen Kund:innenunternehmen
- großen Auftragsvolumen
- langen Zahlungszielen oder
- Lieferungen in politisch beziehungsweise wirtschaftlich unsichere Märkte.
Auch Bestandskund:innen sollten regelmäßig überprüft werden, wenn sich Zahlungsgewohnheiten, Bestellverhalten oder Marktbedingungen verändern.
Anlaufstellen für die Bonitätsprüfung
Für die Bonitätsprüfung ausländischer Geschäftspartner:innen können Unternehmen verschiedene Informationsquellen kombinieren. Typische Quellen sind:
- Auskunfteien
- Exportkreditversicherer
- Wirtschaftsdatenbanken
- Öffentliche Sanktions- und Compliance-Listen
- Handelsregister und Unternehmensregister im Ausland
- Branchenkontakte
- Industrie- und Handelskammern (deutsche Auslandshandelskammern, also AHKs, IHKs in Deutschland, Handelskammern im jeweiligen Zielland)
- die eigene Sparkasse oder Landesbank
- Branchenverbände und lokale Netzwerke
- Erfahrungen aus früheren Geschäften
Wichtig ist, nicht nur einzelne Kennzahlen zu betrachten, sondern auch das Umfeld: Gibt es Devisenbeschränkungen, politische Risiken, Sanktionen oder branchenspezifische Schwierigkeiten im Zielland?
Warnsignale bei Bestandskund:innen
Verändertes Zahlungsverhalten bei Bestandskund:innen kann ein frühes Warnsignal für steigende Zahlungsrisiken im Export sein. Aufmerksam werden sollten Unternehmen zum Beispiel, wenn ein/eine Kunde/Kundin plötzlich längere Zahlungsziele fordert, Rechnungen verspätet begleicht, Teilzahlungen leistet oder wiederholt Nachverhandlungen anstößt. Auch ungewöhnlich große Bestellungen, kurzfristige Änderungen von Lieferadressen, neue Ansprechpartner:innen ohne klare Zuständigkeit oder ausweichende Antworten auf Rückfragen können Hinweise auf Probleme sein.
Warnsignale bei Neukund:innen
Bei Neukund:innen sind unvollständige Informationen, Zeitdruck und ungewöhnliche Vertragswünsche wichtige Warnsignale. Vorsicht ist geboten, wenn ein:e neue:r Geschäftspartner:in kaum belastbare Unternehmensdaten liefert, keine Referenzen nennt, auf ungewöhnlich schnelle Lieferung drängt oder marktunübliche Zahlungsbedingungen verlangt.
Auch Abweichungen zwischen Besteller:in, Warenempfänger:in und Zahlungspflichtigem sollten geprüft werden. In solchen Fällen kann ein Dokumentenakkreditiv, eine Bankgarantie oder eine Exportkreditversicherung sinnvoll sein.
Bankgarantie
Eine Bankgarantie sichert vertragliche Verpflichtungen ab, indem ein Kreditinstitut im Garantiefall für Zahlung oder Entschädigung einsteht. Bankgarantien sind im internationalen Geschäftsverkehr üblich und weltweit anerkannt. Zu den wichtigsten Formen gehören Zahlungsgarantien und Liefergarantien. Wenn ein Unternehmen beispielsweise 10.000 Fahrradsättel an eine:n Partner:in in Seoul liefern soll, kann es mit dem/der Käufer:in vereinbaren, dass dieser eine Zahlungsgarantie bei einem Kreditinstitut beantragt.
Das ist besonders sinnvoll, wenn Zweifel an der Bonität des/der Abnehmers/Abnehmerin bestehen. Das beauftragte Institut übernimmt dann die Zahlung des vereinbarten Warenpreises, falls der/die Kund:in nicht zahlen kann oder will.
Bei einer Liefer- oder Vertragserfüllungsgarantie erhält der/die Käufer:in eine Absicherung, falls der Exporteur seine vertraglich vereinbarte Leistung nicht erbringt. Unternehmen können die Bankgarantie daher auf zweierlei Weise nutzen: Als Auftraggeber:in einer Bankgarantie signalisieren sie dem/der Geschäftspartner:in Seriosität und Sicherheit. Als Begünstigte:r sichern sie sich gegen Zahlungs- oder Lieferausfälle ab.
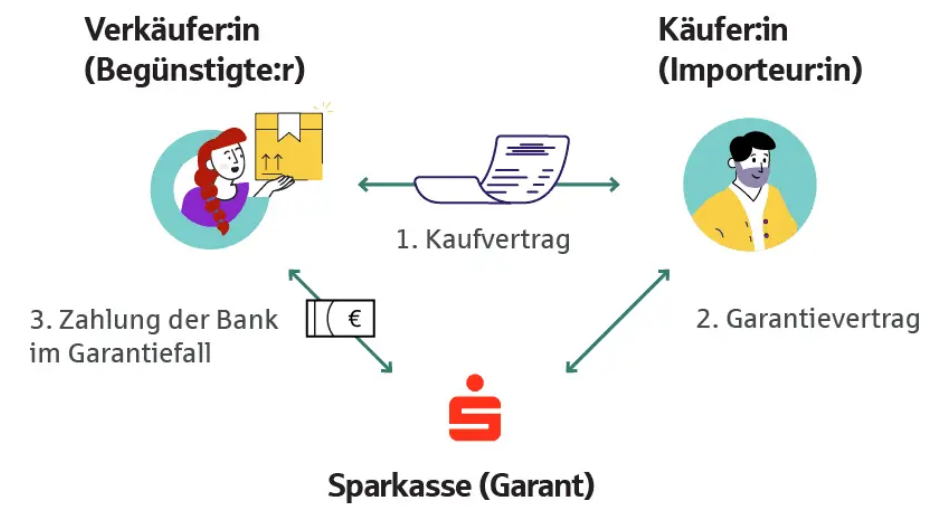
So funktioniert eine Bankgarantie:
Bei einer Bankgarantie verpflichtet sich ein Kreditinstitut gegenüber dem/der Begünstigten, bei Eintritt des Garantiefalls eine vereinbarte Summe zu zahlen.
- Exporteur und Importeur schließen einen Vertrag und vereinbaren eine Garantie.
- Der/Die Auftraggeber:in beantragt die Bankgarantie bei seinem/ihrem Kreditinstitut.
- Das Kreditinstitut prüft den Antrag und stellt die Garantie zugunsten des/der Begünstigten aus.
- Der/Die Begünstigte erhält die Garantie als zusätzliche Sicherheit.
- Tritt der Garantiefall ein, kann der/die Begünstigte – abhängig von den vereinbarten Bedingungen – die Zahlung aus der Garantie verlangen.
Dokumenteninkasso
Beim Dokumenteninkasso erhält der Importeur die für die Warenübernahme erforderlichen Dokumente erst, wenn er bezahlt oder einen Wechsel akzeptiert hat. Das Verfahren reduziert das Zahlungsrisiko des Exporteurs, ersetzt aber kein Zahlungsversprechen einer Bank.
Im Gegensatz zur Zahlungsgarantie wendet sich der Exporteur selbst an sein Kreditinstitut, um das Inkasso einzuleiten. Will er das Zahlungsrisiko reduzieren, vereinbart er vor dem Handel ein Dokumenteninkasso.
Dafür werden mithilfe der beteiligten Kreditinstitute Dokumente zu dem Geschäft erstellt. Der/Die Käufer:in erhält diese Dokumente erst, wenn er/sie den Kaufpreis entrichtet oder einen Wechsel akzeptiert hat. Erst mit diesen Unterlagen kann er/sie die Ware in Empfang nehmen. Sie sind gewissermaßen der Schlüssel zu den Kisten mit den Fahrradsätteln.
Dokumenteninkasso eignet sich vor allem, wenn bereits eine gewisse Vertrauensbasis besteht und das Länder- sowie Käuferrisiko überschaubar ist. Es ist meist günstiger als ein Dokumentenakkreditiv, bietet aber weniger Sicherheit, weil keine Bank die Zahlung garantiert und das Risiko besteht, dass der Käufer die Ware nicht abnimmt.
Dokumentenakkreditiv
Ein Dokumentenakkreditiv ist ein Zahlungsversprechen der Bank des Importeurs zugunsten des Exporteurs. Der Exporteur erhält sein Geld, wenn er die im Akkreditiv geforderten Dokumente vollständig und korrekt einreicht. Das Dokumentenakkreditiv gilt als besonders sicheres Instrument zur Absicherung im Auslandsgeschäft. Es funktioniert ebenfalls über den Austausch von Dokumenten, enthält aber zusätzlich das verbindliche Zahlungsversprechen eines Kreditinstituts.
Selbst wenn der Importeur später nicht zahlen möchte oder kann, erhält der Exporteur seine Zahlung, sofern alle Akkreditivbedingungen erfüllt sind. Der Importeur wiederum erhält die Sicherheit, dass die Zahlung an die Vorlage bestimmter Liefer- und Warendokumente geknüpft ist.
So funktioniert ein Dokumentenakkreditiv Schritt für Schritt:
Ein Dokumentenakkreditiv verbindet Zahlungsabwicklung und Dokumentenprüfung in einem klar geregelten Verfahren.
- Der Exporteur und der Importeur schließen einen Liefervertrag.
- Der Importeur beauftragt seine Bank mit der Eröffnung des Akkreditivs.
- Die Akkreditivbank sendet das Akkreditiv an das avisierende Institut, zum Beispiel die Sparkasse oder Landesbank des Exporteurs.
- Die Sparkasse informiert den Exporteur über die Akkreditiveröffnung und die Bedingungen.
- Der Exporteur verlädt die Ware und erhält die vereinbarten Transport- und Handelsdokumente.
- Der Exporteur reicht die geforderten Dokumente bei seiner Sparkasse ein.
- Die Dokumente werden geprüft. Sind die Akkreditivbedingungen erfüllt, erhält der Exporteur die Zahlung.
- Die Dokumente werden an die Akkreditivbank und anschließend an den Importeur weitergeleitet.
- Der Importeur erstattet seiner Bank den Rechnungsbetrag sowie Gebühren und Spesen.
Exportfactoring
Beim Exportfactoring verkauft der Exporteur seine Forderungen aus Auslandsgeschäften an einen sogenannten Factor. Dadurch erhält er schneller Liquidität und kann sich je nach Vertragsgestaltung zusätzlich gegen Zahlungsausfälle absichern. Exportfactoring funktioniert grundsätzlich ähnlich wie Factoring im Inland. Der Exporteur verkauft seine Geldforderungen an einen Dritten und erhält den Rechnungsbetrag abzüglich einer Gebühr ausgezahlt. Das ist besonders hilfreich, wenn Importeure lange Zahlungsziele erwarten.
Das exportierende Unternehmen kann seine Liquidität sichern und das Kapital direkt für neue Aufträge einsetzen – etwa für Leder, Metallteile oder Verpackungsmaterial für die nächsten 10.000 Fahrradsättel. Je nach Factoring-Modell übernimmt der Factor auch das Ausfallrisiko, das Debitorenmanagement und das Mahnwesen. Unternehmen sollten vorab prüfen, welche Länder, Branchen und Forderungen abgedeckt sind, und welche Kosten entstehen.
Exportkreditversicherung, zum Beispiel Hermesdeckungen
Exportkreditversicherungen schützen Unternehmen vor wirtschaftlichen und politischen Risiken, die zu Zahlungsausfällen im Auslandsgeschäft führen können. Neben Bankgarantie, Dokumenteninkasso, Dokumentenakkreditiv und Exportfactoring können Exportkreditversicherungen sinnvoll sein. Sie sichern Forderungen gegen Risiken wie Insolvenz des/der ausländischen Käufers/Käuferin, Nichtzahlung nach Ablauf einer Wartefrist oder politische Ereignisse ab. Dazu können zum Beispiel Krieg, Zahlungsverbote, Transferbeschränkungen oder staatliche Eingriffe im Abnehmerland gehören.
Eine besondere Rolle spielen staatliche Exportkreditgarantien, häufig als Hermesdeckungen bezeichnet. Sie können vor allem bei Geschäften in risikoreicheren Märkten, bei größeren Auftragsvolumen oder bei langfristigen Finanzierungen eingesetzt werden. Für Unternehmen kann eine Hermesdeckung hilfreich sein, wenn wirtschaftliche oder politische Risiken privat nicht oder nur eingeschränkt versicherbar sind. Ob sie geeignet ist, hängt vom Zielland, vom/von Käufer:in, von der Vertragsstruktur und von den Finanzierungsbedingungen ab.
Typische Fehler bei der Absicherung des Auslandsgeschäfts
Viele Probleme im Außenhandel entstehen, weil Risiken erst nach Vertragsabschluss geprüft werden. Unternehmen sollten ihr Kreditinstitut daher möglichst früh einbeziehen – idealerweise bereits während der Verhandlungen mit dem ausländischen Geschäftspartner. Hinter den Sparkassen stehen Landesbanken als erfahrene Ansprechpartner:innen für Auslandsgeschäfte. Sie können helfen, Zahlungsbedingungen, Finanzierungen, Zins- und Währungsrisiken sowie passende Absicherungsinstrumente zu prüfen.
Typische Fehler sind unter anderem:
- Unklare oder nur mündlich vereinbarte Zahlungsbedingungen
- Fehlende Prüfung von Bonität, Länder- und Bankrisiken
- Mangelnde Kenntnisse lokaler Geschäftsgepflogenheiten
- Unpräzise Lieferbedingungen und unklare Gefahrübergänge
- Fehlende Prüfung von Sanktionen, Embargos oder Ausfuhrbeschränkungen
- Zu spätes Einbinden von Sparkasse, Landesbank oder anderen Finanzierungspartner:innen
- Verwechslung kultureller Höflichkeit mit verbindlicher Zustimmung
- Unzureichende Sprachkenntnisse bei Vertragsverhandlungen
Praxistipp
Unternehmen, die im Ausland Fuß fassen möchten, sind bei unseren Firmenkund:innen-Expert:innen von Anfang an gut beraten. So lassen sich Risiken im Außenhandel besser bewerten, Zahlungsrisiken im Export reduzieren und geeignete Instrumente zur Absicherung des Exportgeschäfts auswählen.